Korkoa korolle -ilmiö – näin pienistä säästöistä voi kasvaa suuri varallisuus
Mitä jos voisit kasvattaa varallisuuttasi niin, että myös aiemmin saamasi tuotot alkaisivat tuottaa lisää rahaa? Juuri tähän perustuu korkoa korolle -ilmiö, jota pidetään yhtenä pitkäaikaisen säästämisen ja sijoittamisen tärkeimmistä periaatteista.
Korkoa korolle -ilmiön voima ei perustu nopeaan rikastumiseen. Sen sijaan kyse on ajasta, kärsivällisyydestä ja tuottojen kertymisestä. Mitä pidempään säästöjen annetaan kasvaa, sitä merkittävämmäksi aikaisempien tuottojen vaikutus voi muodostua.
Ilmiö voi hyödyttää niin ensimmäisiä sijoituksiaan tekevää nuorta kuin eläkevuosiin varautuvaa säästäjää. Suuria alkupääomia ei välttämättä tarvita, sillä myös pienillä ja säännöllisillä sijoituksilla voi saavuttaa merkittäviä tuloksia pitkällä aikavälillä.
Mitä korkoa korolle tarkoittaa?
Korkoa korolle tarkoittaa sitä, että alkuperäiselle pääomalle kertyneiden tuottojen annetaan jäädä sijoitukseen, jolloin ne voivat tuottaa lisää tulevina vuosina.
Tavallisessa yksinkertaisessa korkolaskennassa tuottoa kertyy vain alkuperäiselle pääomalle. Korkoa korolle -laskennassa myös aikaisemmin kertyneet tuotot kasvattavat tulevien tuottojen laskentapohjaa.
Esimerkiksi 10 000 euron sijoitus, jonka vuosituotto on 6 prosenttia, kasvaisi seuraavasti:
- Ensimmäisen vuoden jälkeen sijoituksen arvo on 10 600 euroa.
- Toisen vuoden jälkeen arvo on 11 236 euroa.
- Kolmannen vuoden jälkeen arvo on noin 11 910 euroa.
Ensimmäisenä vuonna tuottoa kertyy 600 euroa. Toisena vuonna tuottoa syntyy jo 636 euroa, vaikka sijoittaja ei lisää pääomaa.
Kolmantena vuonna tuotto kasvaa jälleen, koska laskentapohja on suurempi.
Alkuvaiheessa erot ovat pieniä, mutta vuosien kuluessa vaikutus voi kasvaa huomattavaksi.
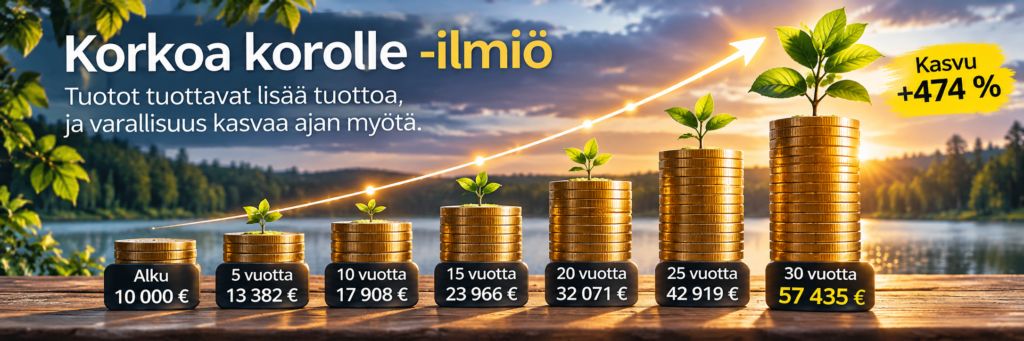
Kuinka paljon 10 000 euroa voi kasvaa 30 vuodessa?
Kuvitellaan, että sijoitat 10 000 euroa ja saat sille keskimäärin 6 prosentin vuosituoton. Et tee lisäsijoituksia, vaan annat pääoman ja tuotot kasvaa.
| Sijoitusaika | Sijoituksen laskennallinen arvo |
|---|---|
| Alussa | 10 000 € |
| 5 vuotta | 13 382 € |
| 10 vuotta | 17 908 € |
| 15 vuotta | 23 966 € |
| 20 vuotta | 32 071 € |
| 25 vuotta | 42 919 € |
| 30 vuotta | 57 435 € |
Luvut perustuvat tasaiseen 6 prosentin vuotuiseen tuottoon, joka lisätään pääomaan kerran vuodessa. Veroja, kuluja ja inflaatiota ei ole huomioitu.
Kolmessakymmenessä vuodessa alkuperäinen 10 000 euron sijoitus olisi kasvanut noin 57 400 euroon.
Sijoittaja ei olisi lisännyt pääomaa lainkaan, mutta laskennallista tuottoa olisi kertynyt yli 47 000 euroa.
Tämä havainnollistaa korkoa korolle -ilmiön keskeistä ominaisuutta: kasvu voi nopeutua ajan myötä, kun myös aikaisemmat tuotot alkavat tuottaa uutta tuottoa.
Todellisessa sijoittamisessa vuosituotot kuitenkin vaihtelevat, eikä tasainen vuosittainen kasvu ole taattua.
Miksi aika on korkoa korolle -ilmiön tärkein tekijä?
Korkoa korolle -ilmiössä sijoitusaika vaikuttaa lopputulokseen voimakkaasti, koska jokainen uusi tuottokausi kasvattaa pääomaa, jolle seuraavan kauden tuotto lasketaan.
Tämän vuoksi sijoittamisen aloittaminen varhain voi olla merkittävä etu.
Kuvitellaan kaksi säästäjää.
Säästäjä A aloittaa 25-vuotiaana ja sijoittaa 100 euroa kuukaudessa 20 vuoden ajan. Tämän jälkeen hän lopettaa lisäsijoitukset, mutta jättää kertyneen pääoman kasvamaan vielä 20 vuodeksi.
Säästäjä B aloittaa 45-vuotiaana ja sijoittaa 200 euroa kuukaudessa seuraavat 20 vuotta.
Molemmat tarkastelevat sijoitustensa arvoa 65-vuotiaana.
Oletetaan molemmille 6 prosentin nimellinen vuosikorko, kuukausittainen korkojakso ja kuukauden lopussa tehdyt sijoitukset.
| Säästäjä A | Säästäjä B | |
|---|---|---|
| Aloitusikä | 25 vuotta | 45 vuotta |
| Kuukausisijoitus | 100 € | 200 € |
| Sijoitusten maksuaika | 20 vuotta | 20 vuotta |
| Oma sijoitettu pääoma | 24 000 € | 48 000 € |
| Arvo 65-vuotiaana | noin 152 400 € | noin 92 400 € |
Laskennalliset esimerkit ilman veroja ja kuluja. Tuottoprosentti on oletus, ei ennuste.
Vaikka säästäjä B sijoittaa kaksinkertaisen summan omaa rahaa, säästäjä A sijoitusvarallisuus olisi tässä esimerkissä huomattavasti suurempi.
Ero syntyy siitä, että säästäjä A ensimmäiset sijoitukset ehtivät kasvaa paljon pidempään.
Aika ei kuitenkaan poista sijoittamisen riskiä. Esimerkin lopputulos edellyttää oletetun tuoton toteutumista pitkällä aikavälillä.
Kuukausisäästäminen – miten 100 euroa kuukaudessa voi kasvaa?
Korkoa korolle -ilmiö ei edellytä suurta alkupääomaa.
Säännöllinen kuukausisäästäminen on yksi tapa hyödyntää sitä. Kun sijoitat saman summan joka kuukausi, varallisuutta kertyy sekä uusista säästöistä että aikaisempien sijoitusten mahdollisista tuotoista.
Kuvitellaan, että sijoitat 100 euroa kuukaudessa 20 vuoden ajan.
Oletetaan 5 prosentin nimellinen vuosikorko ja kuukausittainen korkojakso.
| Summa | |
|---|---|
| Kuukausisijoitus | 100 € |
| Sijoitusaika | 20 vuotta |
| Oma sijoitettu pääoma | 24 000 € |
| Sijoituksen laskennallinen loppuarvo | 41 103 € |
| Kertyneet tuotot | 17 103 € |
Ilman tuottoa säästöjä olisi kertynyt 24 000 euroa.
Oletetun 5 prosentin tuoton avulla loppusumma kasvaisi noin 41 100 euroon.
Lähes 42 prosenttia loppusummasta muodostuisi tässä esimerkissä sijoitusten tuotoista.
Pitkäaikaisen säästämisen etu on myös se, ettei jokaisen kuukausisijoituksen tarvitse olla suuri. Keskeistä on säästämisen jatkuvuus ja se, että sijoitukset sopivat omaan taloudelliseen tilanteeseen.
Miten tuottoprosentti vaikuttaa lopputulokseen?
Sijoitusaika ei ole ainoa merkittävä tekijä. Myös tuottoprosentilla on suuri vaikutus siihen, kuinka paljon varallisuutta voi kertyä.
Pieneltä vaikuttava ero vuosituotossa voi vuosikymmenten aikana kasvattaa loppusummien eroa huomattavasti.
Tarkastellaan 10 000 euron alkusijoitusta 30 vuoden ajalta ilman lisäsijoituksia.
| Vuotuinen tuotto-oletus | Arvo 30 vuoden jälkeen |
|---|---|
| 2 % | 18 114 € |
| 4 % | 32 434 € |
| 6 % | 57 435 € |
| 8 % | 100 627 € |
Luvut ovat laskennallisia esimerkkejä. Tuotot lisätään pääomaan vuosittain, eikä veroja tai kuluja huomioida.
Kahden prosenttiyksikön ero vuosituotossa voi siis tarkoittaa kymmenien tuhansien eurojen eroa pitkällä aikavälillä.
Korkeampi tuotto-odotus ei kuitenkaan ole automaattisesti parempi vaihtoehto. Sijoituksissa suuremman tuoton tavoitteluun liittyy usein suurempi riski, eikä tulevaa tuottoa voida varmuudella tietää.
Korkoa korolle ja sijoitusten kulut
Sijoittamisessa puhutaan usein tuotoista, mutta myös sijoitusten kulut vaikuttavat pitkän aikavälin lopputulokseen.
Rahastojen hallinnointipalkkiot, kaupankäyntikulut ja muut maksut vähentävät sijoittajalle jäävää tuottoa.
Koska kulut voivat pienentää sijoituspääomaa joka vuosi, myös niiden vaikutus kertautuu ajan mittaan.
Esimerkiksi yhden prosenttiyksikön vuotuinen ero nettotuotossa voi pitkällä sijoitusajalla johtaa huomattavaan eroon lopullisessa varallisuudessa.
Siksi sijoituskohteen valinnassa kannattaa kiinnittää huomiota tuotto-odotuksen lisäksi kuluihin, hajautukseen ja riskeihin.
Entä inflaatio – säilyykö sijoitusten ostovoima?
Kun säästöjen arvo kasvaa, on tärkeää erottaa toisistaan nimellinen tuotto ja todellinen ostovoiman kasvu.
Inflaatio tarkoittaa yleisen hintatason nousua. Sen seurauksena samalla rahamäärällä saa tulevaisuudessa vähemmän tavaroita ja palveluita kuin nykyään.
Kuvitellaan sijoitus, jonka nimellinen vuosituotto on 6 prosenttia. Jos inflaatio on samana aikana 2 prosenttia vuodessa, sijoituksen reaalinen vuosituotto on noin 3,9 prosenttia ennen veroja ja kuluja.
Tämä ei tarkoita, että sijoituksen nimellinen arvo kasvaisi hitaammin. Se tarkoittaa, että osa arvonnoususta kuluu rahan ostovoiman heikkenemisen kattamiseen.
Siksi erityisesti vuosikymmeniä kestävissä säästösuunnitelmissa kannattaa tarkastella sekä euroissa mitattavaa loppusummaa että sen arvioitua ostovoimaa.
Korkoa korolle -ilmiö toimii myös velkojen kohdalla
Korkoa korolle ei ole pelkästään sijoittamisen ilmiö.
Se voi vaikuttaa myös velkoihin, jos maksamattomia korkoja lisätään velkapääomaan ja niille alkaa kertyä uutta korkoa.
Erityisesti korkeakorkoisissa veloissa korkojen kasautuminen voi kasvattaa velan määrää nopeasti, jos maksuja ei hoideta asianmukaisesti.
Tavallisissa lainoissa korkojen laskenta ja maksaminen määräytyvät lainasopimuksen mukaan, eikä jokainen laina automaattisesti kasvata velkapääomaa korkoa korolle -periaatteella.
Tämä ero on tärkeä ymmärtää.
Sijoituksissa korkoa korolle voi toimia säästäjän hyväksi, mutta korkojen pääomittuessa velassa sama matemaattinen periaate voi toimia velallista vastaan.
Miten korkoa korolle -ilmiöstä saa parhaan hyödyn?
Pitkäaikaisessa säästämisessä muutama perusperiaate auttaa hyödyntämään korkoa korolle -ilmiötä.
Aloita mahdollisimman varhain. Pitkä sijoitusaika antaa tuotoille enemmän mahdollisuuksia kertyä. Säästämistä ei kuitenkaan kannata aloittaa välttämättömien menojen tai riittävän taloudellisen puskurin kustannuksella.
Sijoita säännöllisesti. Kuukausisäästäminen voi tehdä sijoittamisesta suunnitelmallista ja vähentää tarvetta ajoittaa yksittäisiä ostoja.
Anna tuottojen kasvaa. Jos sijoituksista saadut tuotot sijoitetaan uudelleen, myös ne voivat tuottaa lisää tulevaisuudessa.
Huomioi kulut. Pienetkin vuosittaiset kuluerot voivat vaikuttaa huomattavasti pitkän sijoitusajan aikana.
Hajauta sijoituksia. Korkoa korolle -ilmiö ei suojaa markkinoiden laskulta eikä yksittäisiin sijoituskohteisiin liittyviltä riskeiltä.
Tee realistinen suunnitelma. Laskelmissa kannattaa kokeilla useita tuotto-oletuksia eikä perustaa taloudellista suunnittelua vain optimistiseen vaihtoehtoon.
Laske itse, kuinka korkoa korolle voisi kasvattaa säästöjäsi
Korkoa korolle -ilmiön ymmärtäminen helpottuu, kun tarkastelet sitä omilla luvuillasi.
Tuottolaskuri.fi Korkoa korolle -laskurilla voit kokeilla erilaisia alkupääomia, kuukausisijoituksia, tuotto-oletuksia ja sijoitusaikoja.
Voit esimerkiksi selvittää, kuinka paljon 50, 100 tai 300 euron kuukausisäästäminen voisi kasvattaa varallisuutta 10, 20 tai 30 vuoden aikana.
Laskurin avulla näet, kuinka suuri osa loppusummasta muodostuu omista sijoituksistasi ja kuinka suuri osa mahdollisista tuotoista.
Siirry Korkoa korolle -laskuriin
Laskelmissa käytettävät tuottoprosentit ovat oletuksia, eivät lupauksia tulevasta tuotosta. Todellisessa sijoittamisessa arvo voi myös laskea ja sijoitetun pääoman voi menettää osittain tai kokonaan.
Yhteenveto – korkoa korolle palkitsee pitkäjänteisyyden
Korkoa korolle -ilmiö perustuu yksinkertaiseen ajatukseen: kun sijoituksen tuotot jätetään kasvamaan, ne voivat muodostaa pohjan uusille tuotoille.
Aluksi vaikutus voi tuntua vähäiseltä, mutta pitkällä aikavälillä sen merkitys kasvaa. Aika, säännölliset sijoitukset ja tuottojen uudelleensijoittaminen voivat yhdessä johtaa huomattavaan varallisuuden kasvuun.
Samalla on muistettava, ettei korkoa korolle takaa sijoitukselle voittoa. Markkinoiden vaihtelut, kulut, verotus ja inflaatio vaikuttavat siihen, kuinka paljon varallisuutta todellisuudessa kertyy.
Tärkein opetus on, että pitkäjänteisessä säästämisessä aika voi olla yhtä merkittävä tekijä kuin säästettävä rahamäärä.
Jo pienistä kuukausittaisista summista voi vuosikymmenten aikana kasvaa merkittävä varallisuus, kun säästäminen on suunnitelmallista ja sijoitusten riskit ymmärretään.